Pour obtenir un crédit conso rapidement en 2026, commencez par interroger votre banque habituelle, puis comparez les offres de BoursoBank, Hello bank!, SG (Société Générale), Crédit Agricole, Crédit Mutuel et La Banque Postale. BoursoBank annonce notamment une réponse définitive immédiate pour les dossiers éligibles à son parcours Flash. D’autres offres, comme le crédit Expresso, distinguent une réponse de principe immédiate d’un accord définitif après étude du dossier. Pour les offres relevant du régime applicable avant le 20 novembre 2026, plusieurs établissements prévoient un déblocage anticipé autour du huitième jour suivant l’acceptation du contrat, sous conditions. À partir du 20 novembre, la suppression du délai légal initial de sept jours pour les nouveaux prêts concernés pourra permettre un versement plus tôt, sans le garantir.
Attention toutefois : une réponse bancaire immédiate ne signifie pas que l’argent arrive le jour même. Pour financer un imprévu, trois critères sont déterminants : votre éligibilité, le délai réel de versement et le coût total du crédit.
Quelles banques proposent un crédit conso rapide en 2026 ?
Plusieurs banques françaises proposent des prêts personnels avec une demande dématérialisée ou un délai de déblocage réduit. Mais leurs engagements ne concernent pas toujours la même étape : certaines accélèrent la réponse, tandis que d’autres mettent en avant la mise à disposition des fonds après signature. Les délais ci-dessous correspondent aux modalités annoncées dans les pages consultées. Pour une offre émise à compter du 20 novembre 2026, vérifiez le calendrier effectivement prévu au contrat : une évolution du cadre légal ne modifie pas automatiquement les délais commerciaux de chaque établissement.
| Banque | Réponse annoncée | Déblocage anticipé | Point à vérifier |
|---|---|---|---|
| BoursoBank | Réponse définitive immédiate avec Flash ; 5 à 10 jours ouvrés pour le parcours avec justificatifs | Délai réduit à 7 jours sur demande lors de la constitution du dossier | Compte détenu depuis au moins 3 mois et éligibilité au parcours |
| Hello bank! | Réponse immédiate annoncée, suivie de formalités et d’une étude du dossier ; ne vaut pas automatiquement accord définitif | Possible au plus tôt le 8e jour sur demande, selon le régime de l’offre | Compte ouvert depuis plus de 3 mois et acceptation définitive |
| Crédit Agricole | Délai de réponse non établi dans les sources retenues | Possible dès le 8e jour sur demande | Accord et modalités de l’offre |
| Crédit Mutuel | Environ une semaine pour une réponse définitive | Possible dès le 8e jour sur demande | Délai indicatif et accord bancaire |
| La Banque Postale | Délai de réponse non établi dans les sources retenues | Délai pouvant être réduit à 8 jours sur demande | Demande expresse et contrat accepté |
| SG — crédit Expresso | Réponse de principe immédiate jusqu’à 35 000 € ; accord définitif soumis à l’étude du dossier | Possible dès le 8e jour suivant l’acceptation de l’offre, sur demande et si les conditions de mise à disposition sont réunies | Acceptation par le prêteur Franfinance ; contrat Banque à Distance et numéro de téléphone sécurité déclaré pour la signature électronique |
Ces indications ne portent pas toutes sur la même étape : une réponse de principe donne une première orientation, tandis qu’une réponse définitive correspond à la décision du prêteur après les vérifications nécessaires. Le délai de versement constitue une étape distincte. Elles ne comparent pas un délai global entre demande et virement et ne constituent ni des garanties individuelles ni un classement indépendant. Les formulations en jours et en jours francs doivent être interprétées selon chaque contrat et la date de l’offre.
Quelle banque contacter en priorité selon votre situation ?
- Vous détenez déjà un compte BoursoBank éligible : vérifiez si le parcours Flash est disponible. Son intérêt porte sur la rapidité de décision, pas sur un versement immédiat.
- Vous êtes client d’une banque traditionnelle : demandez à votre conseiller ou depuis votre espace bancaire le délai prévisionnel de traitement et les modalités de déblocage anticipé. Chez SG, par exemple, le crédit Expresso peut être demandé en ligne ou avec un conseiller. Ce choix de parcours permet d’adapter les démarches à votre situation, mais ne dispense pas de l’étude du dossier.
- Vous n’avez pas de compte dans la banque envisagée : contrôlez ses conditions d’accès avant d’effectuer une demande. Une offre très rapide peut ne pas être accessible à un nouveau client.
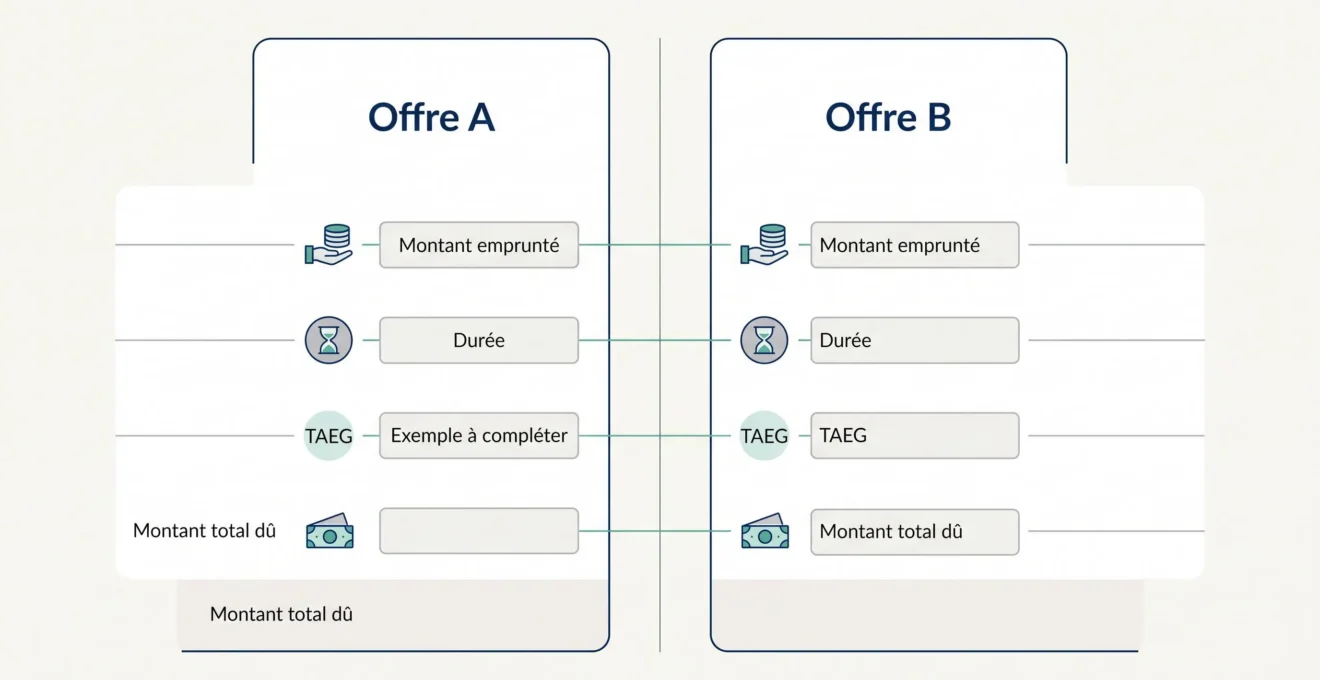
Pour choisir, éliminez d’abord les banques dont les conditions d’accès ne sont pas remplies. Demandez ensuite à votre banque et à deux ou trois établissements accessibles la date prévisionnelle de disponibilité des fonds après signature, en tenant compte de la date de l’offre. Parmi les propositions compatibles avec votre échéance, comparez à montant et durée identiques le TAEG, les mensualités et le montant total dû.
Anticipez également le temps nécessaire pour réunir les pièces et répondre aux éventuelles demandes complémentaires : le délai annoncé après signature ne couvre pas toute la durée de votre démarche.
Combien de temps faut-il pour recevoir les fonds ?
En France, l’obtention d’un nouveau prêt personnel suit plusieurs étapes.
- La demande : vous renseignez le montant souhaité, vos revenus, vos charges et les informations nécessaires à l’étude du dossier.
- La décision : la banque examine votre solvabilité et communique son acceptation ou son refus. Cette étape peut être rapide selon le parcours.
- La signature : après une décision favorable du prêteur, vous acceptez l’offre en la signant ; le contrat fixe les conditions du crédit et de mise à disposition des fonds.
- Le déblocage : pour les offres relevant du régime antérieur au 20 novembre 2026, le versement doit respecter le délai légal initial, avec une anticipation possible selon le contrat. Pour les nouvelles offres concernées à compter du 20 novembre, cette interdiction initiale de sept jours disparaît, sans rendre le versement automatique.
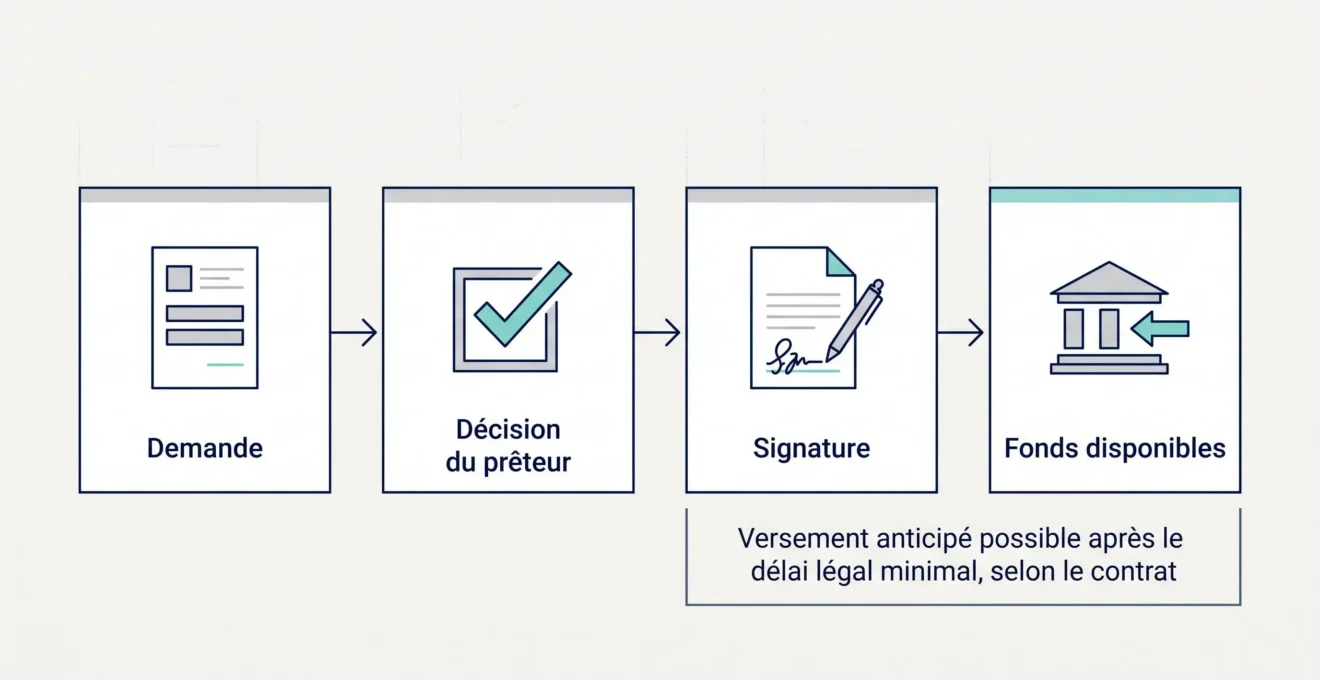
Le prêt personnel bénéficie en principe d’un droit de rétractation de 14 jours calendaires à compter de l’acceptation de l’offre par l’emprunteur. Dans le nouveau régime applicable aux offres concernées à partir du 20 novembre 2026, lorsque les informations contractuelles obligatoires sont reçues après cette acceptation, le délai ne commence qu’à leur réception. Toutefois, ce droit n’interdit pas systématiquement un versement avant la fin des 14 jours : pour les offres relevant du régime antérieur au 20 novembre 2026, un déblocage anticipé peut intervenir après le délai légal minimal, selon les modalités convenues avec le prêteur. Pour les offres relevant du nouveau régime, la suppression de ce délai initial n’efface ni les formalités ni les conditions de versement.
Les établissements emploient différentes formulations : BoursoBank évoque notamment un délai réduit à sept jours sur demande. Pour le crédit Expresso de SG, la page officielle indique une mise à disposition des fonds à 14 jours après la signature, avec la possibilité de demander un versement dès le huitième jour, sous conditions. Ce délai se compte donc après l’acceptation de l’offre, et non à partir de la simulation ou du dépôt de la demande. Ces indications contractuelles ne permettent pas de fixer une date universelle de réception.
Le fait de recevoir les fonds avant la fin du délai de rétractation ne supprime pas ce droit. Si vous vous rétractez après leur versement, vous devez restituer le capital et les intérêts courus dans les conditions légales, sans indemnité supplémentaire.
Vous pouvez consulter les règles applicables au prêt personnel pour connaître les formalités et les conditions de versement.
Comment accélérer sa demande sans payer son crédit trop cher ?
Un dossier préparé évite des échanges inutiles avec la banque. Pour autant, fournir les documents rapidement ne garantit pas l’acceptation du crédit. Voici les étapes à privilégier.
- Définissez le montant nécessaire. Évaluez la dépense imprévue et évitez d’emprunter davantage uniquement parce qu’un montant supérieur vous est proposé.
- Vérifiez votre capacité de remboursement. Tenez compte de vos revenus, charges fixes et crédits en cours pour déterminer une mensualité compatible avec votre budget.
- Préparez les justificatifs. Réunissez pièce d’identité, justificatif de domicile et documents de revenus. Demandez la liste des pièces nécessaires au parcours choisi : les vérifications portent notamment sur vos revenus et vos charges, et ne dépendent pas uniquement du montant emprunté.
- Comparez plusieurs simulations. Utilisez le même montant emprunté et la même durée pour examiner le taux annuel effectif global (TAEG), les échéances et le montant total dû.
- Lisez l’offre avant de signer. Contrôlez le coût, les conditions de remboursement et la procédure à suivre pour demander un déblocage anticipé.
Un prêt personnel non affecté peut être utilisé sans présenter de justificatif d’achat. En revanche, cela ne signifie pas que la banque accorde les fonds sans contrôle : elle doit examiner votre solvabilité et consulter le fichier national des incidents de remboursement des crédits aux particuliers (FICP), conformément aux obligations de vérification du prêteur.
Le TAEG constitue un indicateur central pour comparer le coût du financement. Une mensualité plus faible ne signifie pas forcément un crédit moins coûteux : la durée et le montant total à rembourser doivent également être examinés.
Point réglementaire : une réforme du crédit à la consommation entre en vigueur le 20 novembre 2026 pour les offres concernées émises à partir de cette date. Elle supprime l’interdiction de verser les fonds pendant les sept premiers jours pour les nouveaux prêts personnels concernés, à l’exception des regroupements de crédits. Elle ne garantit pas un virement immédiat et le droit de rétractation de 14 jours demeure. Les règles applicables dépendent donc notamment de la date d’émission de l’offre. Le ministère de l’Économie présente la réforme du crédit à la consommation et son calendrier d’application, en distinguant les nouvelles offres des contrats déjà en cours..
Que faire si l’argent est nécessaire sous 48 heures ?
Si vous devez régler une facture sous 24 ou 48 heures, un nouveau prêt personnel classique ne garantit pas la disponibilité des fonds dans ce délai, même si le cadre applicable aux nouvelles offres à compter du 20 novembre 2026 peut autoriser un versement plus tôt. Même lorsqu’une banque communique immédiatement sa décision, le versement reste soumis aux règles et aux conditions contractuelles.
Demandez d’abord au créancier un report ou un échéancier de paiement. Examinez ensuite, si nécessaire, les fonds ou lignes de trésorerie déjà disponibles, en vérifiant leur coût. N’envisagez un nouveau prêt que si sa date prévisionnelle de versement répond à l’échéance. Un crédit renouvelable déjà ouvert peut donner accès à une réserve utilisable selon le contrat, mais il ne faut pas confondre cette situation avec une nouvelle demande de crédit renouvelable.
Si votre besoin peut attendre environ une semaine ou davantage, comparez plutôt les prêts personnels réellement accessibles et leurs modalités de déblocage anticipé. La date de réception reste conditionnée à l’acceptation du dossier.
Enfin, lorsque l’accès au crédit bancaire classique est difficile, le microcrédit personnel accompagné peut être étudié pour certains projets précis. Cette solution nécessite un accompagnement et ne doit pas être présentée comme un financement express de n’importe quel imprévu.
Pour choisir un crédit conso rapide en 2026, privilégiez donc la banque dont l’offre est accessible à votre situation, dont le calendrier de versement répond à votre échéance et dont le coût reste supportable. Comparez plusieurs simulations avant de signer : obtenir une décision rapide est utile, mais recevoir les fonds au bon moment sans déséquilibrer son budget reste l’objectif principal.